+



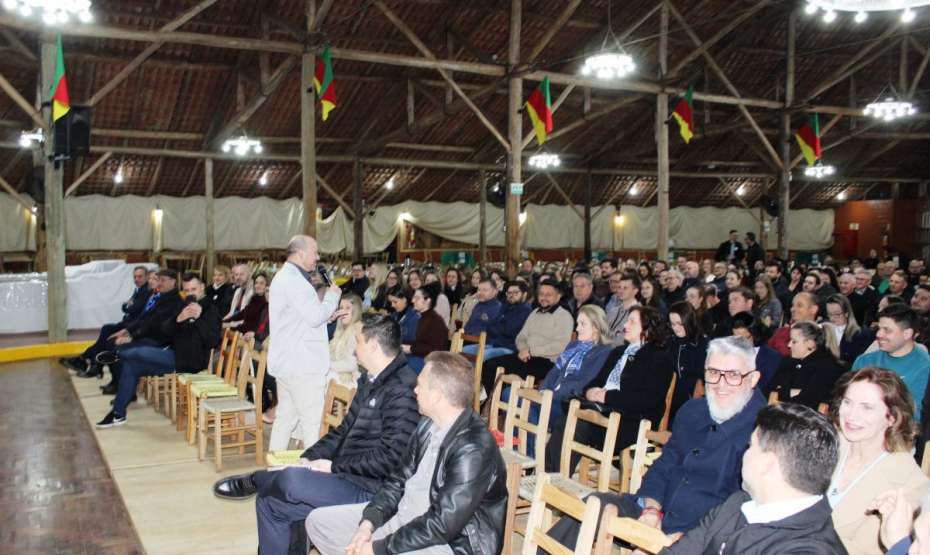
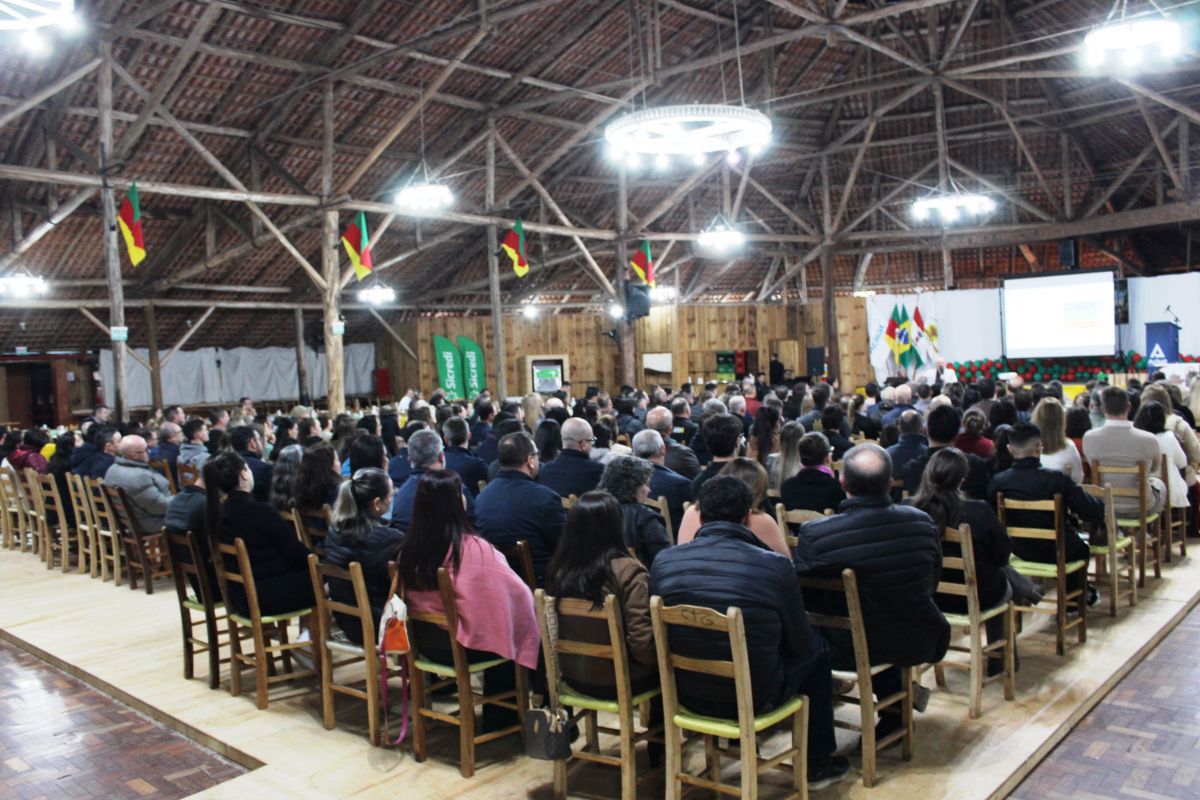
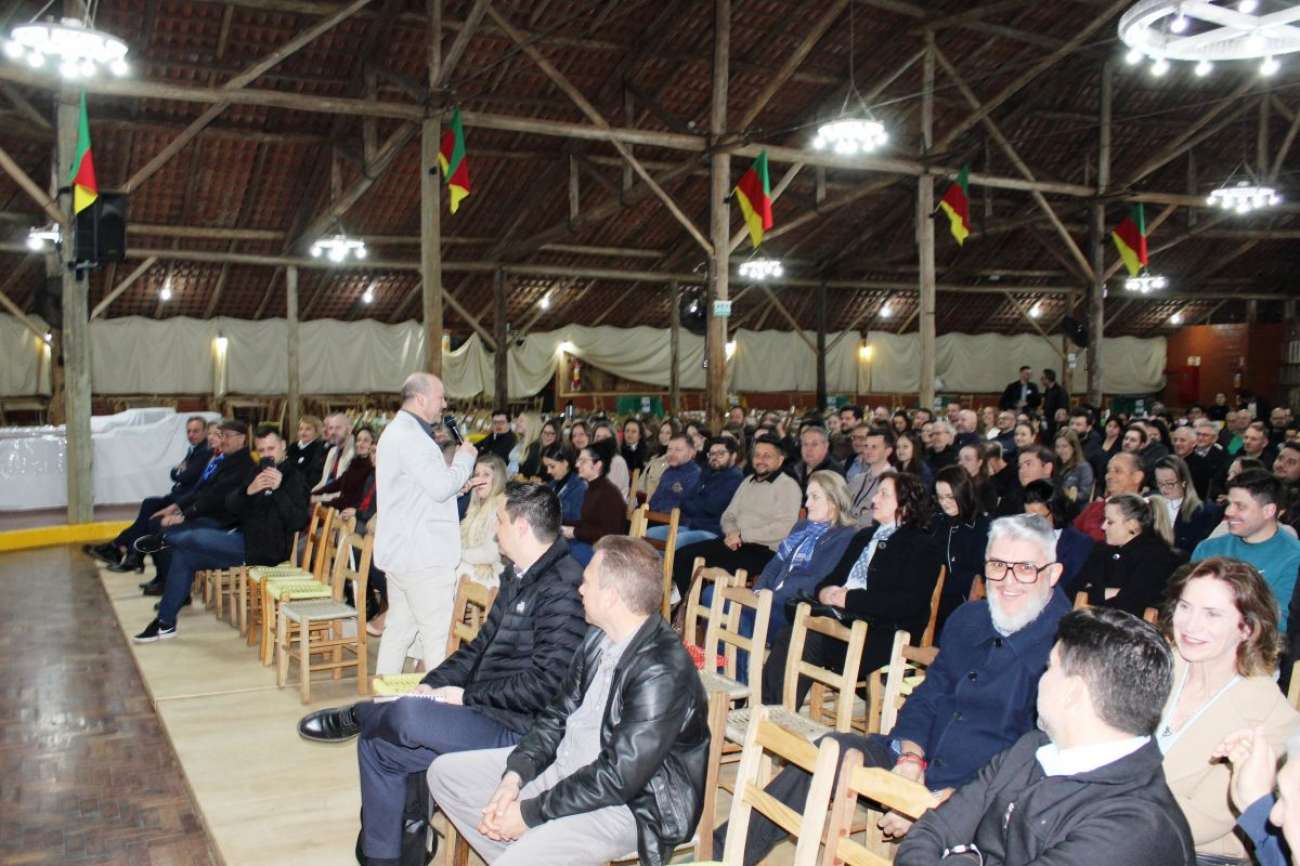
A Reforma Tributária exigirá das empresas uma revisão ampla de processos, sistemas, formação de preços, fornecedores e fluxo de caixa. Essa foi a principal orientação apresentada pelo contador Everton Jaime Gugel durante a Reunião-Jantar promovida pela Acisat, em Tapejara. Ao abordar os efeitos práticos do novo modelo sobre empresas e contribuintes, ele destacou que a mudança não ficará restrita aos setores contábil e fiscal: compras, vendas, financeiro e tecnologia da informação também terão papel decisivo na adaptação.
A reforma em curso concentra-se nos tributos incidentes sobre o consumo. Conforme explicado na palestra, a Contribuição sobre Bens e Serviços (CBS), de âmbito federal, deverá substituir PIS e Cofins a partir de 2027. Já o Imposto sobre Bens e Serviços (IBS) substituirá gradualmente ICMS e ISS entre 2029 e 2032. A previsão apresentada é de que, em 2033, CBS e IBS estejam plenamente implantados.
Segundo Gugel, a transição ocorrerá enquanto os tributos atuais ainda permanecerão em vigor, o que aumenta a complexidade para as empresas. Na prática, durante parte do período de mudança, será necessário administrar simultaneamente regras antigas e novas, com reflexos diretos na emissão de documentos fiscais, no cálculo dos preços e no controle de créditos tributários.
Um dos pontos centrais da exposição foi o novo sistema de créditos. A lógica é que a empresa pague tributo sobre o valor que agrega à operação: o imposto devido nas vendas poderá ser reduzido pelos créditos gerados nas compras. Para isso, porém, será indispensável que as aquisições estejam documentadas corretamente. Compras sem nota fiscal ou feitas fora dos procedimentos formais deixam de gerar crédito e podem elevar a carga tributária efetiva da empresa.
O contador alertou ainda que o crédito dependerá do recolhimento do tributo pelo fornecedor. Ou seja, não bastará receber a nota fiscal: a empresa compradora precisará acompanhar se o tributo foi efetivamente pago para assegurar o aproveitamento do crédito. Isso deverá tornar ainda mais importante a avaliação dos fornecedores, seus cadastros e sua regularidade tributária.
Para as empresas do lucro presumido, Gugel apontou uma alteração relevante. Atualmente, elas recolhem PIS e Cofins com alíquota menor e, em regra, não se creditam pelas entradas. Com a CBS, deverão passar a operar com débito e crédito, em lógica semelhante à do lucro real. A alíquota de CBS mencionada na palestra, de 9,21%, foi apresentada como estimativa em discussão, e não como percentual definitivo.
No Simples Nacional, a mudança exigirá análise individual. A empresa poderá permanecer no regime regular, com a CBS dentro do Documento de Arrecadação do Simples Nacional (DAS), ou optar pelo chamado regime híbrido, recolhendo a CBS separadamente e aproveitando créditos das compras. A escolha dependerá, sobretudo, da posição da empresa na cadeia produtiva e de quem são seus clientes.
Negócios voltados principalmente ao consumidor final, como comércio de rua, salões, clínicas e restaurantes, tendem a enfrentar menor pressão por crédito, pois a pessoa física não aproveita créditos tributários. Já empresas que vendem para indústrias ou outras pessoas jurídicas poderão ser cobradas pelos clientes a fornecer créditos maiores. “Você vai ter que saber quem são teus clientes, quem são teus fornecedores”, resumiu Gugel ao reforçar a necessidade de análise antes da escolha.
A alteração também poderá chegar ao consumidor de forma mais visível. O palestrante explicou que os tributos poderão aparecer destacados nos documentos fiscais e influenciar a forma como os preços são expostos. No comércio, isso exigirá atenção especial à comunicação com o cliente, evitando diferenças pouco claras entre o preço informado na gôndola e o valor registrado no caixa.
Outro impacto apontado foi sobre o capital de giro. Gugel apresentou o funcionamento futuro do split payment, mecanismo pelo qual parte do pagamento poderá ser direcionada automaticamente ao recolhimento do tributo. Embora tenha informado que o modelo consolidado foi postergado, ele alertou para a possibilidade de recolhimento pelo adquirente já na transição. Nesse cenário, a empresa pode deixar de permanecer com recursos tributários em caixa até a data de pagamento, o que exigirá revisão financeira e eventual necessidade de capital adicional.
Como exemplo, ele simulou uma empresa do Simples que vende por R$ 1 mil e paga R$ 100 no DAS no mês seguinte. Se a CBS for destacada por fora da nota, considerando o exemplo de 9,25%, a nota passaria para R$ 1.092,50. Caso o tributo seja retido no momento do pagamento, o recurso deixa de circular no caixa da empresa. A consequência dependerá de a empresa conseguir ou não repassar esse custo ao cliente.
A palestra também chamou atenção para a necessidade de atualizar sistemas e cadastros. As notas fiscais deverão receber novas informações, e as empresas do Simples precisarão inserir mensalmente o percentual de CBS correspondente nas emissões. Cadastros incorretos de produtos, mercadorias e serviços podem resultar em tributação indevida ou perda de reduções previstas para determinadas operações.
Na avaliação de Gugel, a preparação deve começar antes da obrigatoriedade plena: revisar a base cadastral, testar os sistemas, mapear clientes e fornecedores, calcular impactos no preço de venda e projetar o fluxo de caixa. Ele citou o caso de setores com produtos hoje sujeitos à tributação monofásica, como pneus, peças, higiene e beleza, para os quais recomendou atenção ao estoque de fim de ano, pois a transição entre regimes pode gerar tributação sem crédito integral imediato.
Ao encerrar o encontro, o presidente da Acisat, Marcelo Zanchetta, agradeceu a palestra e observou que as empresas locais precisarão do apoio de seus profissionais de contabilidade diante das mudanças. A realização da reunião teve como objetivo justamente ampliar a informação e antecipar a preparação do empresariado para um cenário que começará a produzir efeitos já nos próximos anos.
O que muda para as empresas
• A CBS deverá substituir PIS e Cofins a partir de 2027; o IBS substituirá gradualmente ICMS e ISS entre 2029 e 2032.
• O aproveitamento de créditos ganhará importância: compras sem nota fiscal não gerarão crédito tributário.
• O crédito da empresa compradora dependerá do pagamento do tributo pelo fornecedor.
• Empresas do lucro presumido passarão a operar com mecanismo de débito e crédito para a CBS.
• Empresas do Simples precisarão avaliar se permanecem no regime regular ou se optam pelo regime híbrido.
• Notas fiscais e sistemas deverão ser atualizados para informar CBS e permitir a correta parametrização de produtos e serviços.
• O recolhimento antecipado ou dividido do tributo poderá reduzir recursos disponíveis em caixa e exigir revisão do capital de giro.
.
Fonte:
ACISAT